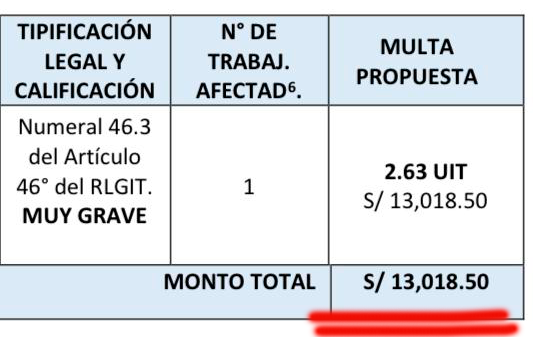
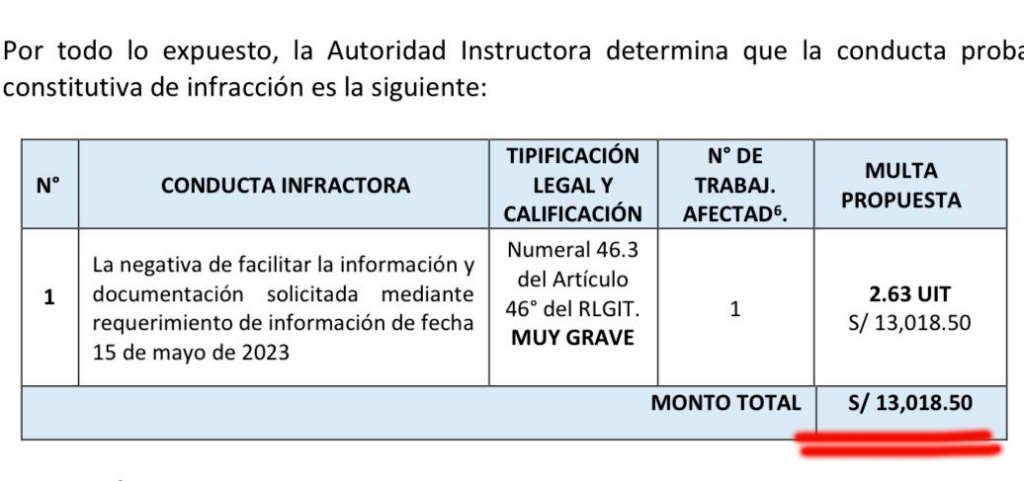
¿Es Razonable, proporcional y legal imponer estas multas a las empresas por la demora en entregar información requerida por SUNAFIL?
¿Realmente son insubsanables las infracciones a la labor inspectiva?
Un análisis de los últimos precedentes del Tribunal de SUNAFIL que podrían ser usados como argumentos de defensa ante la imposición de multas por ésta causal.
De conformidad con el artículo 49 del RLGIT, “las infracciones son subsanables siempre que los efectos de la afectación del derecho o del incumplimiento de la obligación, puedan ser revertidos, contrario sensu, se puede colegir que las infracciones serán insubsanables cuando los efectos de la afectación del derecho o del incumplimiento de la obligación no puedan ser revertidos”. Es decir, las infracciones a la labor inspectiva, son de naturaleza insubsanable, toda vez que, las mismas deben cumplirse en el plazo establecido, no pudiendo ser postergables.
En esa línea, resulta importante señalar que, el Tribunal de Fiscalización Laboral, mediante Resolución de Sala Plena N° 001-2021-SUNAFIL/TFL-PRIMERA SALA de fecha 30 de julio de 2021, señaló en cuanto a la naturaleza jurídica de las infracciones a la labor inspectiva y la negativa de respuesta a un requerimiento de información efectuado por el Inspector de trabajo, ACORDÓ establecer como precedentes administrativos de observancia obligatoria los criterios expuestos en los fundamentos 9, 14, 15 y 16, relacionados con la naturaleza jurídica de las infracciones a la labor inspectiva, en los siguientes términos:
“9. Por consiguiente, en tanto que el ordenamiento jurídico no disponga cosa distinta, los actos o hechos que impiden o dificulten la labor inspectiva y que se consignan en el acta de infracción, constituyen infracciones que no tienen una naturaleza secundaria, adjunta ni dependiente, respecto de posibles infracciones ocurridas y detectadas en la visita inspectiva referentes a aspectos sustantivos objeto de control por la inspección del trabajo. (…)
14. La demora en la entrega de información al inspector de trabajo es sancionable por cuanto genera retraso y/o perturbación en el ejercicio de las funciones inspectivas de los fiscalizadores actuantes, comportamiento que está tipificado en el artículo 45.2 del RLGIT. Este supuesto debe distinguirse de la negativa del sujeto inspeccionado de entregar información al inspector de trabajo, conducta tipificada en el artículo 46.3 del RLGIT.
15. De esta manera, en la formulación de actas de infracción y en su calificación posterior, deberá observarse que, cuando la fiscalización pueda proseguir desplegando sus funciones, a pesar del comportamiento del inspeccionado que haya perturbado o retrasado la investigación, deberá imputarse la infracción prevista en el artículo 45.2 del RLGIT. En cambio, cuando la demora del sujeto inspeccionado frustre la fiscalización, la tipificación invocable será la del artículo 46.3 del RLGIT.
16.Para la aplicación de este criterio, siempre será determinante el examen de la motivación que consta en el Acta de Infracción, que debe ser no sólo puntual y concisa, sino también suficiente, para poder concluir que la conducta del administrado constituye una falta al deber de colaboración de acuerdo al artículo 45.2 del RLGIT, o al artículo 46.3 del RLGIT, según se haya acreditado en el procedimiento”. (énfasis y subrayado nuestro)
En efecto, según lo señalado por el Tribunal de SUNAFIL, no basta con la demora en que pudiera incurrir el inspeccionado en la entrega de información requerida por SUNAFIL para que se califique como negativa de brindar información, sino que deberá hacerse un análisis y motivarse adecuadamente respecto a si la fiscalización puede proseguir desplegando sus funciones, a pesar del comportamiento del inspeccionado que haya perturbado o retrasado la investigación, o en su defecto, si la demora del sujeto inspeccionado frustre la fiscalización.
Así también, el Tribunal de Fiscalización Laboral, mediante Resolución de Sala Plena N° 008-2023-SUNAFIL/TFL-PRIMERA SALA, estableció los fundamentos 8 y 9 relacionados con la naturaleza jurídica de las infracciones a la labor inspectiva, en los siguientes términos:
8. Por el contrario, la negativa de entrega de la información requerida, que tiene por efecto (sea ello querido o no por el empleador) la frustración de la investigación, se consolida cuando el sujeto obligado no remite la información solicitada o la remitiese de forma incompleta, frustrando el ejercicio de las funciones inspectivas de los fiscalizadores actuantes.
9. En la misma medida, cuando el inspeccionado no cumpla con la entrega de la información requerida dentro del plazo señalado por el inspector, se sujeta a la calificación del propio inspector actuante, quien podrá o no considerar la documentación remitida en función de la programación de las actuaciones inspectivas que tenga a cargo. En tal supuesto, debe atenderse a que el retraso en la entrega puede producir el efecto de la subsanación o puede imposibilitar la revisión integral de lo solicitado, por lo que se atenderá a la descripción del inspector de trabajo para establecer si tal supuesto constituye un supuesto de aplicación del artículo 46.3 del RLGIT. (énfasis y subrayado nuestro).
Asimismo, los numerales 5, 6 y 7 analizan las características de la entrega de información fuera de plazo para que ésta sea considerada una entrega tardía:
6. Así, debe entenderse por entrega tardía de la información requerida, la remisión, a través de cualquier medio previsto por la Ley del Procedimiento Administrativo General, Ley N° 27444, cuyo texto único ordenado fue aprobado mediante Decreto Supremo N° 004-2019-JUS (TUO de la LPAG), que ocurre cuando, antes del cierre de la orden de inspección, el sujeto obligado pone a disposición del inspector la totalidad de la información solicitada.
7. Esta entrega debe permitir que el inspector pueda analizar el contenido de la misma, dejándose constancia de tal hecho por parte del propio fiscalizador en el Acta de Infracción, calificándose bajo el tipo administrativo sancionador previsto en el numeral 45.2 del artículo 45 del reglamento de la Ley General de Inspección del Trabajo (RLGIT), aprobado por Decreto Supremo N° 019-2006-TR.
Por tanto, SUNAFIL no puede determinar de manera arbitraria e inmotivadamente que al no haberse remitido la información requerida mediante alguna de las actuaciones inspectivas, se ha incurrido en una falta insubsanable que impida el ejercicio de la fiscalización, sino que, como se puede observar de los precedentes vinculantes señalados, deberá existir un examen de motivación puntual, conciso y suficiente que determine si la entrega tardía de la información requerida es de carácter insubsanable o si por el contrario puede producir el efecto de la subsanación.